- Malling.no/
- Blogg/
- Kan inflatering av statsgjeld hjelpe eiendom?
Kan inflatering av statsgjeld hjelpe eiendom?
Jon begynte i en deltidsstilling som seniorøkonom i analyseavdelingen i januar 2024. Han fant en felles interesse for analyse med Mallings analysesjef Haakon Ødegaard etter at sistnevnte i flere år har vært gjesteforeleser i Jons kurs i næringseiendom på Norges Handelshøyskole (NHH). Jon er utdannet siviløkonom fra NHH og har en mastergrad i finans fra Handelshøyskolen BI og en mastergrad i Real Estate Management fra KTH i Sverige. Han har fullført en PhD-utdanning i finans og håper å få tid å levere avhandlingen om eiendomsfinansiering. Før Jon tok steget over i akademia, jobbet han 20 år i finans som blant annet aksjeanalytiker og kapitalforvalter. Når han ikke skriver eller forsker på finans og eiendom, eller foreleser ved Universitetet i Sørøst-Norge og Norges Handelshøyskole, spiller han tennis og drar på ski. Noe han, ifølge ham selv, er like dårlig som ivrig på.
Det er mye snakk om statsgjeld og renter som skyter opp. Da er det verd å merke seg at USA president Donald Trump i et intervju med Time Magazine 1. oktober sier det er flere måter å kvitte seg med den enorme statsgjelden. Han nevner ikke det unevnelige eksplisitt; nemlig reflatering; altså reduksjon av pengerverdien, men det ligger nok som en av de attraktive opsjonene, siden USA skylder verden så mye penger.
Dette sa president Donald J. Trump til Time Magazine: “… how do you ever pay off the debt? Now you can do it through other means. I know I'm the best in the world. The best (sic). I don't want to tell you what those means are, but you can pay off the debt through other means”.
Da inflasjonen gjorde eiendom attraktiv
Dette gir assosiasjoner om en gyllen tid for eiendom, etter at USA i 1971 brøt bindingen mellom dollar og gull og de facto devaluerte dollaren. I etterkant kom en voldsom og til dels ukontrollert inflasjon, dog av flere årsaker enn bare dette, og skapte stor etterspørsel etter aktiva som eiendom, som anses som bedre beskyttelse mot inflasjon.
Men renten kom etter hvert enda mer opp, nettopp for å få ned inflasjonen. I 1981 kunne amerikanske investorer få nesten 14 prosent rente på en tiårig statsobligasjon.
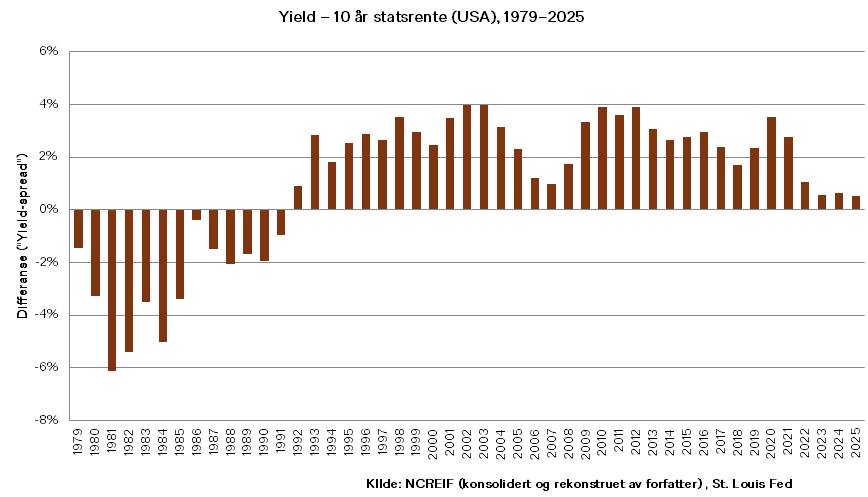
Samtidig kjøpte de næringseiendom til en yield på under åtte prosent (!). Ifølge NCREIF-indeksen lå yielden under statsrenten hvert eneste år fra 1979 til 1991 (se graf). På det meste var forskjellen over seks prosentpoeng. Det betyr at eiendommene gir lavere avkastning enn renten man må betale for å kjøpe dem med gjeld.
Hva var det investorene tenkte da? Tok de helt feil, eller kan det skje igjen?
Startavkastning er ikke totalavkastning
Her er det viktig å vite at «yield» bare er neste års netto leieinntekter delt på verdien av eiendommen. Det er en startavkastning, ikke totalavkastning. Med inflasjon på over ti prosent og leiekontrakter som reguleres med prisstigningen, kunne investorene regne med kraftig vekst i inntektene hvis inflasjonen var høy, som det var i denne perioden. Målt mot realrenten, som er renten fratrukket inflasjonen, var nemlig ikke eiendom spesielt dyrt. Realrenten var nemlig negativ.
Problemet oppstod etterhvert da inflasjonen falt fra toppen på 13.5 prosent i 1980 falt inflasjonen til 3 - 4 prosent mot slutten av 1980-tallet. Renten falt ikke like mye slik at realrenten steg til 6- 8 prosent. Yielden ble likevel liggende rundt 7,5 prosent. For å forsvare den prisingen måtte man tro på en årlig realvekst i leieinntektene på rundt to prosent, i en tid da stadig flere kontorer sto tomme.
Skattefordelene utsatte prisfallet
I USA ble eiendomsmarkedet da reddet meget gunstige avskrivningsregler som ga masse skattemotivert investering i eiendom, finansiert av små sparebanker, som senere kom i problemer som følge av dette (Saving & Loans-krisen). Først da sparebankkrisen tvang frem salg, ble verdiene justert ordentlig ned (tidlig 1990-tallet).
Endringene i rentefradraget i skatteberegningen ble også endret i USA, og da gikk realrenten etter skatt på bankenes utlån fra minus 5,4 prosent i 1981, til rundt null på 1980-tallet, og opp i 7 prosent på begynnelsen av 1990-tallet. Den samme giftige kombinasjonen av renteoppgang og skattereform rammet også Norge. Begge steder vi fikk bankkriser.
Negative realrenter blåser opp verdiene, og regningen kommer når realrenten blir positiv, men med forsinkelse.
Den smale avstanden mellom yield og rente
Hvor står vi i dag? Avstanden mellom eiendomsyield og statsrente, populært kalt «yield-spreaden, er den laveste siden 2008. Med en tiårig statsrente på 4,5 prosent er den borte for de beste eiendommene («prime»). Historien viser imidlertid at det ikke trenger være noen katastrofe, men heller hvor lang tid det tar før verdivurderingene henger med.
Nullrenteårene ga oss et nytt kapittel. I 2022 var realrenten etter skatt minus 2,9 prosent, ikke langt unna nivåene tidlig på 1980-tallet. Siden bunnen i 2020 har 10-årig statsrente steget fire prosentpoeng, mens yieldene bare har steget 1,5 prosentpoeng fra bunn.
Er vi tilbake på 1980-tallet? Ikke helt. Legger vi en risikopremie på tre prosent til statsrenten, kan dagens yield forsvares, selv om leieinntektene ikke vokser mer enn prisene. Det er imidlertid langt fra optimismen i USA i 1984. Noen skattefordel av betydning finnes heller ikke lenger, med en fradragssats på 22 prosent. Realrenten etter skatt var positiv på nær to prosent i fjor.
Verdivurderingene følger etter
Men lærdommen om verdivurderingene gjelder fullt ut. Verdivurderte eiendomspriser er glattede fordi verdiene følger etter markedet etter hvert som transaksjoner skjer.
Samtidig er realrenten på vei opp. Norges Bank satte styringsrenten opp til 4,5 prosent i september, og den amerikanske tiårsrenten er i skrivende stund på 5,3 prosent, det høyeste siden 2002.
Det underlige er yield’en beveger seg så lite mens realrenten stiger. Til slutt slår det inn i verdsettelsene. Norges Bank kjører en positiv realrente for å få ned inflasjonen og egentlig bør eiendomsaktørene lovprise Norges Bank sitt forsøk på å temme inflasjonen. Hvis den ikke klarer det, får vi enda høyere realrenter, slik vi har sett før.
Scenarioet som kan løfte eiendom
Eiendom har en stor oppside i alle fall ett scenario: Hvis statsfinansene forsøkes reddet med såkalt finansiell represjon, som Trump vel antyder som mulighet. Det vil innebære at myndighetene holder renten under inflasjonen i et forsøk på å «inflatere» bort gjelden. Da vil eiendom stå igjen som det beste alternativet. Dette er ikke noe politikere eller sentralbanker snakker høyt om, men hvis ikke politikerne tar ansvar, presser det seg etter hvert frem som det eneste alternativet. Nå sier Trump mye rart, men det er gjort før. Ikke si du ikke ble advart.